
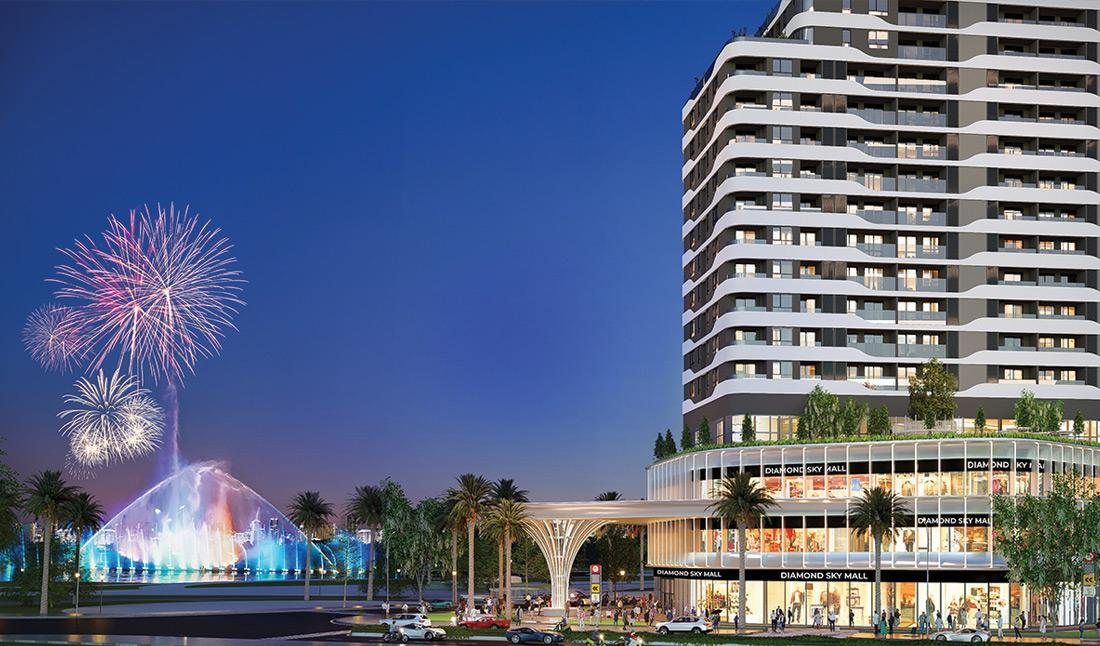
Bảo hiểm cháy nổ bắt buộc chỉ áp dụng cho một số loại nhà và chủ yếu bảo vệ rủi ro cháy, nổ. Với nhà phố, biệt thự, căn hộ ở Vạn Phúc City (phường Hiệp Bình, TP.HCM) – khu ven sông Sài Gòn chịu ảnh hưởng mưa lớn, triều cường – nhiều gia đình cân nhắc thêm bảo hiểm nhà tự nguyện. Bài này giải thích sản phẩm thường bảo vệ gì, loại trừ gì, phí tham khảo, quyền của người vay ngân hàng và thủ tục bồi thường. Thông tin cập nhật đến 18/11/2026.
Tóm tắt nhanh
- Gói cơ bản thường bảo vệ cháy, nổ, sét; bão, lũ, ngập, vỡ ống nước, trộm thường là quyền lợi mở rộng phải chọn mua thêm.
- Trộm cắp thường chỉ được bồi thường khi có dấu hiệu đột nhập, phá khóa; hao mòn tự nhiên không được bồi thường.
- Phí tham khảo từ vài trăm nghìn đồng/năm tùy gói (ví dụ các gói được giới thiệu từ khoảng 98.500 đồng và 468.000 đồng/năm).
- Ngân hàng không được ép mua bảo hiểm không bắt buộc kèm khoản vay (Luật Các tổ chức tín dụng 2024).
- Hồ sơ yêu cầu bồi thường phải nộp trong 1 năm kể từ ngày xảy ra sự kiện; doanh nghiệp trả tiền trong 15 ngày sau khi nhận đủ hồ sơ nếu hợp đồng không quy định khác.
Bảo hiểm bắt buộc và tự nguyện khác nhau thế nào
| Cháy nổ bắt buộc | Nhà ở tự nguyện | |
|---|---|---|
| Ai phải mua | Cơ sở thuộc diện theo Nghị định 105/2025, ví dụ chung cư từ 5 tầng hoặc tổng sàn từ 1.000 m²; một số nhà ở kết hợp kinh doanh | Tùy chọn |
| Rủi ro | Cháy, nổ | Cháy, nổ và các rủi ro mở rộng: thiên tai, ngập, vỡ ống, trộm, va chạm |
| Tài sản | Theo quy định cho cơ sở | Kết cấu nhà và tài sản bên trong theo gói |
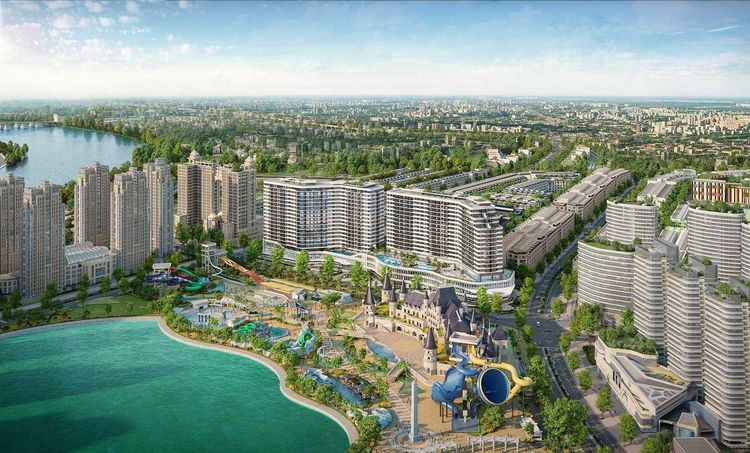
Shophouse, nhà phố có kinh doanh xem nghĩa vụ bắt buộc ở bài PCCC, bảo hiểm cháy nổ nhà phố. Với căn hộ chung cư, phần sở hữu chung thường do chủ đầu tư hoặc ban quản trị mua; sau khi nhận nhà, chủ căn chịu trách nhiệm mua bảo hiểm cho phần diện tích căn hộ của mình.
Bảo hiểm nhà tự nguyện thường bảo vệ gì
Theo quy tắc, trang sản phẩm của một số doanh nghiệp bảo hiểm (Bảo Long, Tokio Marine, MIC, PVI, Bảo Việt):
- Cơ bản: cháy, sét đánh, nổ.
- Mở rộng (chọn thêm): giông bão, lũ lụt, ngập nước; vỡ, tràn nước từ bể chứa, đường ống; đâm va, vật rơi; trộm cướp có dấu hiệu đột nhập; chi phí thuê nhà tạm sau tổn thất (có giới hạn).
- Tài sản bên trong: đồ đạc, thiết bị; thường giới hạn giá trị mỗi món và loại trừ tiền mặt, vàng bạc, trang sức, giấy tờ có giá; một số gói loại trừ điện thoại, máy tính xách tay.
- Loại trừ thường gặp: hao mòn tự nhiên; chiến tranh, khủng bố; ô nhiễm; lún, sụt lở đất; nhà đang xây hoặc sửa chữa; thiệt hại do vật nuôi (tùy gói).
Một số quy tắc còn đặt điều kiện nhận bảo hiểm như tuổi nhà, đường cho xe cứu hỏa vào được; nhà không đạt có thể bị tính khấu hao hoặc bồi thường theo tỷ lệ. Đọc kỹ quy tắc, danh sách loại trừ và mức khấu trừ trước khi ký.
Vì sao nên cân nhắc rủi ro ngập, bão
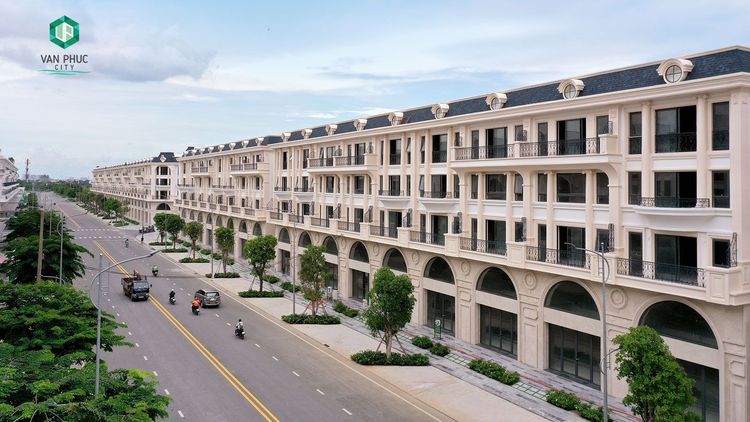
Triều cường ở TP.HCM sáng 06/11/2025 đạt 1,78 m tại trạm Phú An, vượt mức kỷ lục 1,77 m năm 2019, nước tràn vào nhà dân ở một số phường. Sau bão Yagi (2024), tổn thất được bảo hiểm chi trả chỉ ước khoảng 17,5% tổng thiệt hại kinh tế; nhiều tài sản không được bồi thường vì không có bảo hiểm. Mức độ ngập của từng khu khác nhau; tình hình riêng của Vạn Phúc City xem Vạn Phúc City có ngập không.
Phí bảo hiểm
- Doanh nghiệp bảo hiểm thường không công bố biểu phí chung; phí phụ thuộc giá trị nhà, tài sản, rủi ro mở rộng chọn mua và mức khấu trừ.
- Ví dụ đã được công bố: gói bảo hiểm toàn diện hộ gia đình của PVI từ 98.500 đồng/năm (12/2024); gói bảo hiểm ngôi nhà của MIC từ 468.000 đồng/năm, quyền lợi tối đa 20 tỷ đồng (6/2024). Biệt thự giá trị lớn sẽ có phí cao hơn nhiều.
- So sánh: phí bảo hiểm cháy nổ bắt buộc tối thiểu cho chung cư theo Nghị định 105/2025 khoảng 0,05–0,1% số tiền bảo hiểm/năm tùy có hệ thống chữa cháy tự động hay không.
Vay ngân hàng có bắt buộc mua bảo hiểm?
- Luật Các tổ chức tín dụng 2024 (Điều 15, hiệu lực 01/7/2024) cấm ngân hàng gắn việc bán bảo hiểm không bắt buộc với việc cung cấp dịch vụ ngân hàng dưới mọi hình thức; vi phạm có thể bị phạt tới 400–500 triệu đồng theo quy định xử phạt mới.
- Bộ luật Dân sự thừa nhận tài sản thế chấp có thể được bảo hiểm, khi có sự kiện bảo hiểm thì tiền bồi thường trả cho ngân hàng (Điều 318). Ngân hàng có thể đề nghị bảo hiểm tài sản thế chấp, nhưng bạn có quyền chọn doanh nghiệp bảo hiểm; không ai được ép mua của công ty do ngân hàng chỉ định.
Các bước vay, thế chấp xem đăng ký, xóa thế chấp nhà khi vay ngân hàng.
Khi xảy ra tổn thất
- Hạn chế thiệt hại (ngắt điện, chặn nước), bảo đảm an toàn.
- Báo ngay doanh nghiệp bảo hiểm theo số tổng đài trên hợp đồng; báo công an nếu bị trộm, phá hoại.
- Chụp ảnh, quay video hiện trường, giữ lại tài sản hư hỏng để giám định; lập danh sách tài sản thiệt hại kèm hóa đơn nếu có.
- Gửi thông báo bằng văn bản và hồ sơ trong thời hạn quy tắc yêu cầu (một số quy tắc là 7 ngày thông báo, 30 ngày nộp hồ sơ). Theo Luật Kinh doanh bảo hiểm 2022, thời hạn nộp hồ sơ yêu cầu bồi thường là 1 năm kể từ ngày xảy ra sự kiện; doanh nghiệp phải trả tiền trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ, nếu hợp đồng không quy định khác.
Lưu ý: Bài viết tổng hợp thông tin công khai đến ngày 18/11/2026, không phải tư vấn bảo hiểm; tên doanh nghiệp, sản phẩm chỉ nhằm minh họa. Điều khoản và phí cụ thể theo hợp đồng của từng doanh nghiệp.
Liên hệ tư vấn
Cần tìm nhà phố, biệt thự, căn hộ tại Vạn Phúc City và được hướng dẫn các chi phí sở hữu, hãy liên hệ:
Ms. Mỹ Nga – Chuyên viên tư vấn Vạn Phúc City
Hotline/Zalo: 0903.159.138
Website: kdtvanphuccity.vn
Nguồn tham khảo
- Bảo Long – Quy tắc bảo hiểm nhà tư nhân
- Tokio Marine – Bảo hiểm nhà Flexi Home
- Báo Đấu thầu – Bảo hiểm toàn diện ngôi nhà (21/6/2024)
- Báo Pháp luật – PVI ra mắt bảo hiểm toàn diện hộ gia đình (06/12/2024)
- Luật sư Việt Nam – Chung cư từ 5 tầng phải mua bảo hiểm cháy nổ bắt buộc (26/5/2025)
- LuatVietnam – Cấm ngân hàng ép mua bảo hiểm không bắt buộc kèm khoản vay
- Báo Lào Cai – Ép khách vay mua bảo hiểm có thể bị phạt đến 500 triệu đồng (01/7/2026)
- Bộ luật Dân sự 2015 – Điều 318: tài sản thế chấp
- Luật Kinh doanh bảo hiểm 2022 – Điều 30: thời hạn yêu cầu bồi thường
- Luật Kinh doanh bảo hiểm 2022 – Điều 31: thời hạn bồi thường
- Znews – Triều cường ở TP.HCM ngày càng nghiêm trọng (10/11/2025)
- VnEconomy – Tỷ lệ tổn thất do bão lũ được bảo hiểm chi trả (16/9/2024)
