
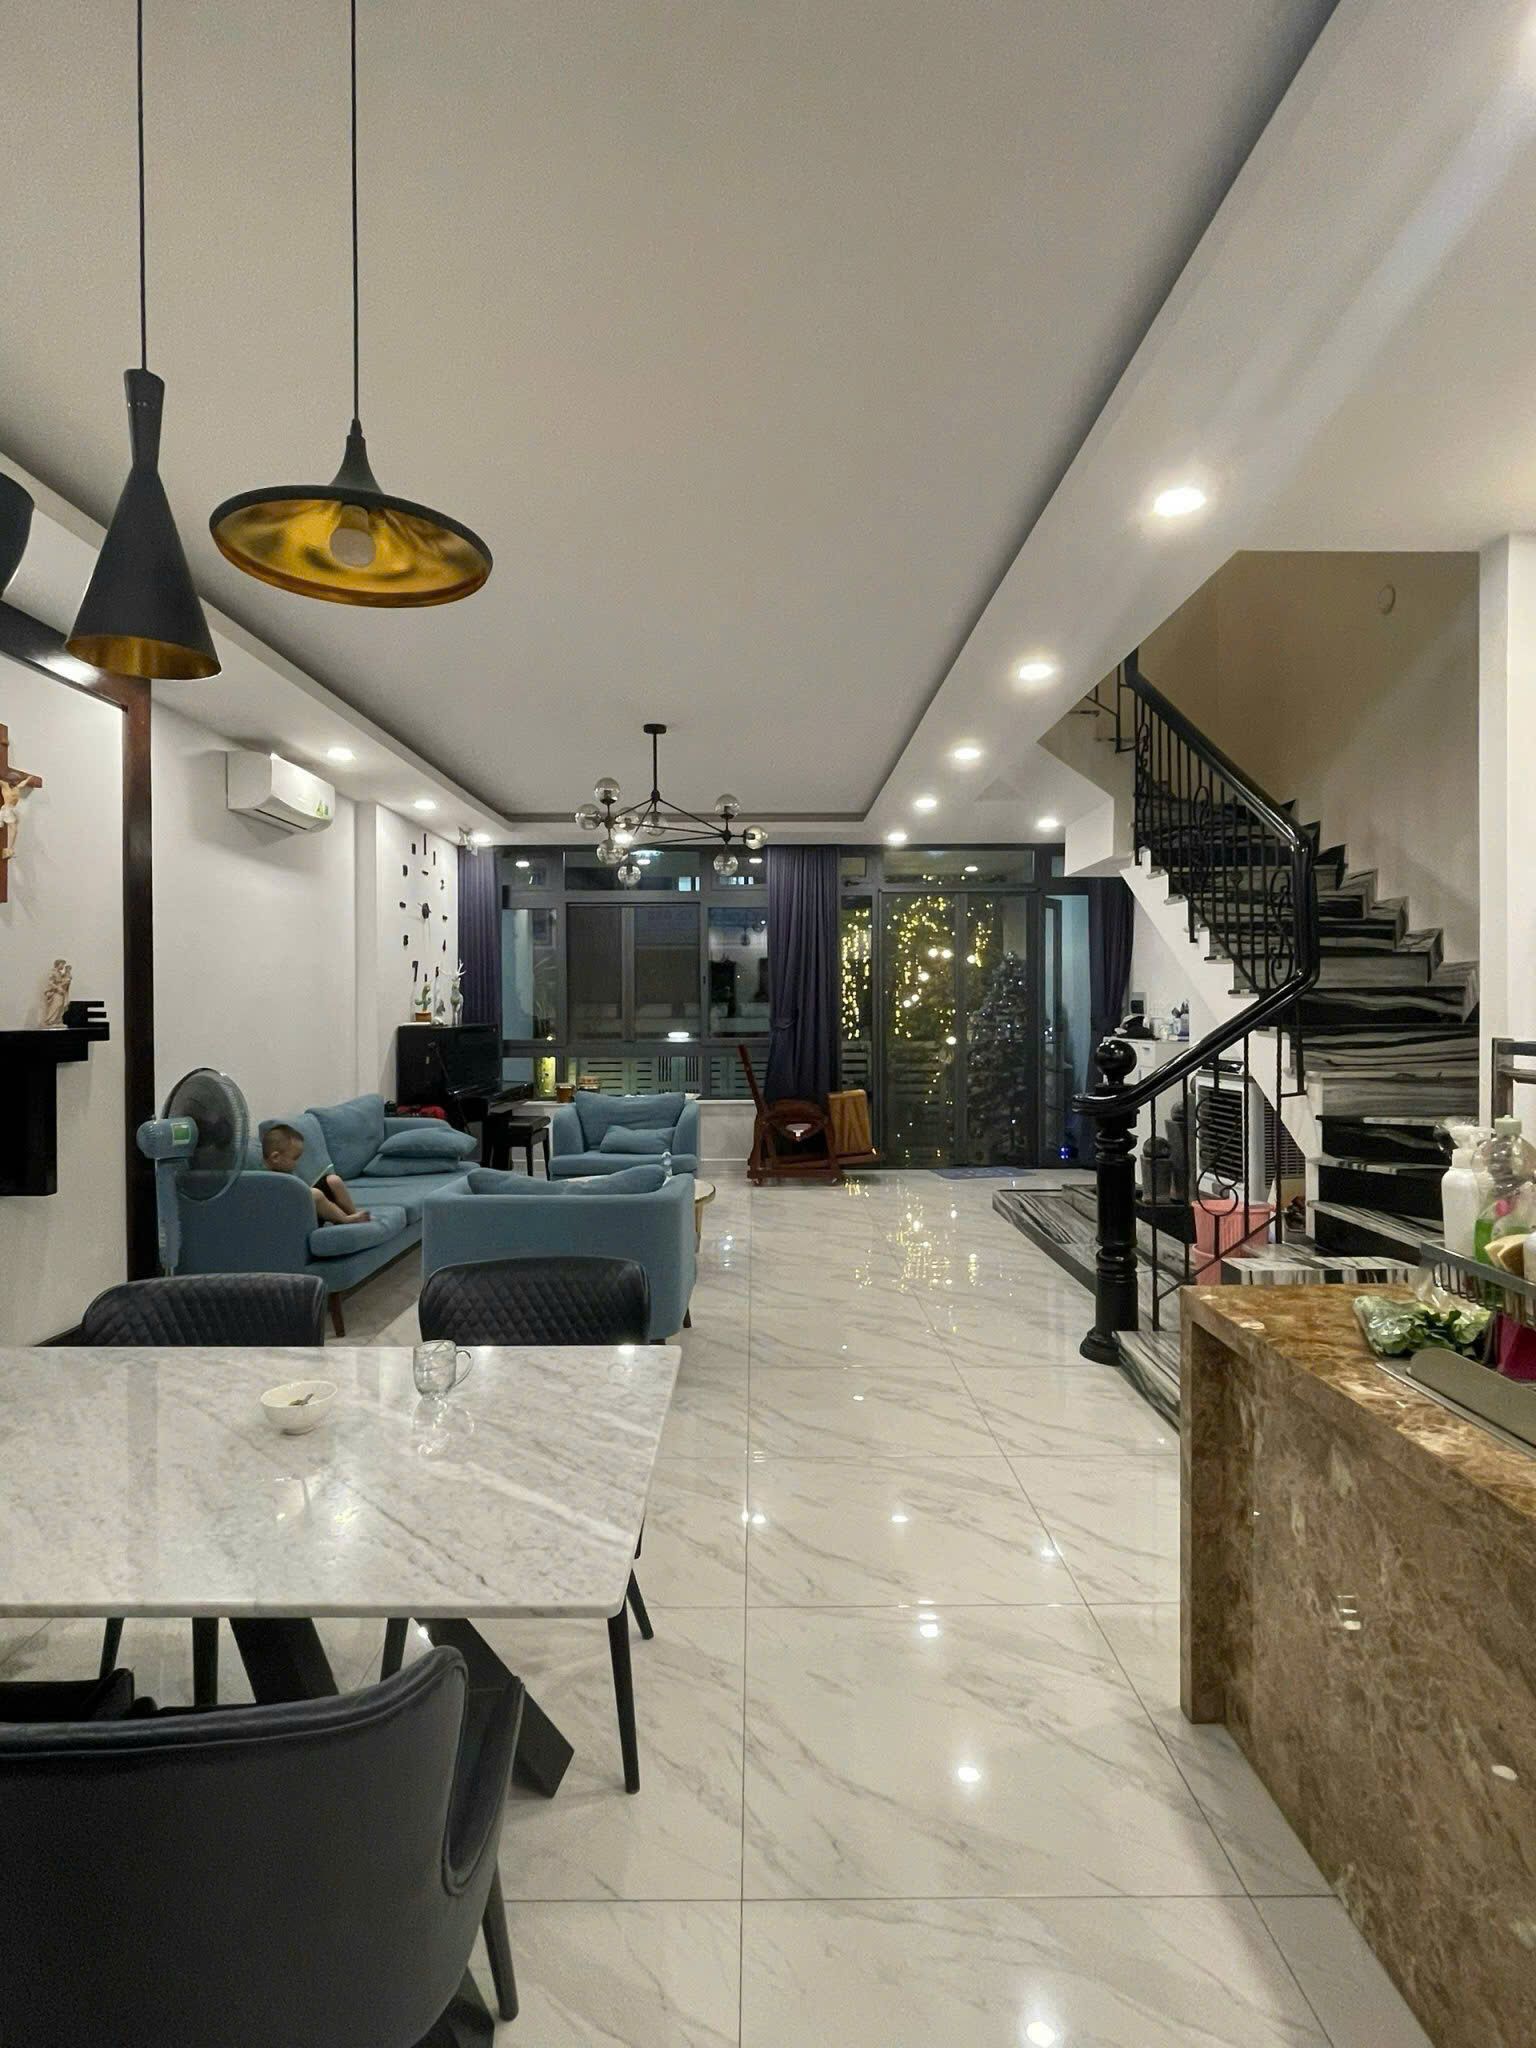
Bài dành cho người định mua nhà phố tại Vạn Phúc City (phường Hiệp Bình, TP.HCM) trong năm 2027 và cần lập ngân sách từ bây giờ: cần bao nhiêu vốn tự có, vay được bao nhiêu, mỗi tháng trả bao nhiêu và thuế phí giao dịch khoảng bao nhiêu. Số liệu giá và lãi suất cập nhật đến ngày 02/11/2026; các ví dụ đều ghi rõ giả định.
Tóm tắt nhanh
- Giá chào bán nhà phố Vạn Phúc City tháng 10/2026: từ khoảng 20 tỷ (5x20 m) đến khoảng 33–36 tỷ (7x20–7x22 m); căn góc lớn 50 tỷ trở lên.
- Ngân hàng thường cho vay khoảng 70–80% giá trị tài sản do ngân hàng định giá (thường thấp hơn giá mua), nên vốn tự có thực tế nên chuẩn bị từ 30–40% giá nhà.
- Ví dụ nhà 20 tỷ, vay 14 tỷ trong 25 năm: tháng đầu trả khoảng 163 triệu ở lãi 10%/năm, khoảng 198 triệu ở lãi 13%/năm (gốc chia đều).
- Lãi ưu đãi khảo sát tháng 9–10/2026 khoảng 7–13%/năm, cố định 6–24 tháng; sau đó thả nổi theo lãi cơ sở cộng biên độ khoảng 3,3–3,5%.
- Chi phí giao dịch người mua: lệ phí trước bạ 0,5% và phí công chứng (nhà 20 tỷ khoảng 8,2 triệu); thuế TNCN 2% theo luật do bên bán nộp.
Bước 1: Xác định ngân sách theo loại nhà
| Loại nhà phố (giá chào 10/2026) | Giá tham khảo | Vốn tự có nếu vay 70% |
|---|---|---|
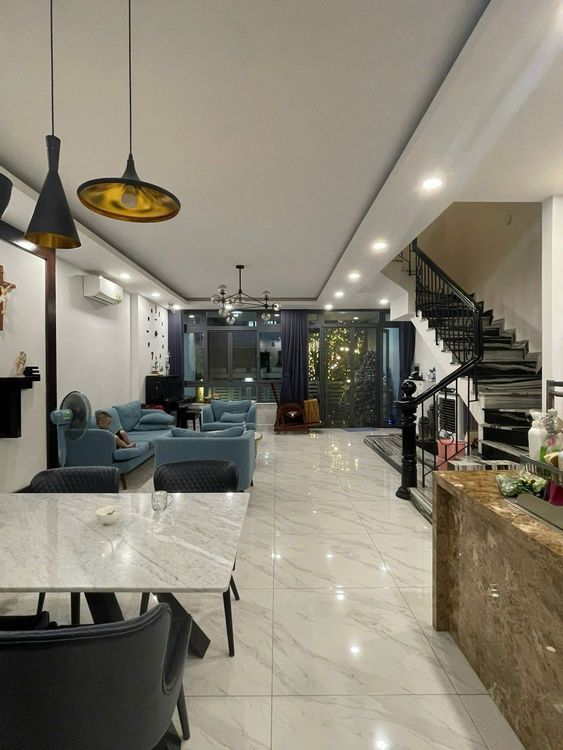
| 5x20 m, phân khu Vạn Phúc 1 | Khoảng 20–23 tỷ | Khoảng 6–7 tỷ |
| 7x20 m khu Đông Nam | Khoảng 32–33 tỷ | Khoảng 9,6–10 tỷ |
| 7x22 m view công viên | Khoảng 33–36 tỷ | Khoảng 10–11 tỷ |
| Căn góc lớn | Từ khoảng 50 tỷ | Từ khoảng 15 tỷ |
Giá lấy từ bảng giá nhà phố Vạn Phúc City, là giá chào bán, giá giao dịch phụ thuộc thương lượng. Nếu ngân hàng định giá thấp hơn giá mua, số tiền vay giảm và phần vốn tự có tăng; nên hỏi ngân hàng định giá trước khi đặt cọc.
Bước 2: Vay được bao nhiêu, điều kiện gì
- Tỷ lệ cho vay: Ngân hàng Nhà nước không đặt một trần chung; mỗi ngân hàng tự quy định, phổ biến khoảng 70–80% giá trị tài sản bảo đảm, một số gói quảng cáo cao hơn.
- Thời hạn: phổ biến 25–35 năm, có ngân hàng quảng cáo dài hơn.
- Thu nhập: ngân hàng đánh giá khả năng trả nợ theo thu nhập chứng minh được; tỷ lệ nợ trên thu nhập tối đa tùy ngân hàng. Nên giữ tổng tiền trả nợ hằng tháng ở mức an toàn khi lãi thả nổi tăng.
- Tín dụng bất động sản năm 2026 được kiểm soát: theo Ngân hàng Nhà nước, tín dụng bất động sản của từng ngân hàng không được tăng nhanh hơn tín dụng chung của chính ngân hàng đó (Báo Đầu tư, 10/01/2026). Hạn mức đầu năm 2027 có thể khác, nên hỏi ngân hàng sớm.
Bảng lãi suất các ngân hàng và cách chọn gói vay có trong bài vay mua nhà Vạn Phúc City, lãi suất 2026.
Bước 3: Tính số tiền trả hằng tháng
Ngân hàng Việt Nam thường tính theo dư nợ giảm dần, gốc chia đều: tiền trả tháng thứ k = gốc vay ÷ số tháng + dư nợ còn lại × lãi suất tháng. Tháng đầu trả cao nhất, giảm dần về sau.
| Ví dụ (vay 70%, 25 năm) | Lãi 10%/năm | Lãi 13%/năm |
|---|---|---|
| Nhà 20 tỷ, vay 14 tỷ: tháng đầu | Khoảng 163 triệu | Khoảng 198 triệu |
| Nhà 33 tỷ, vay 23,1 tỷ: tháng đầu | Khoảng 270 triệu | Khoảng 327 triệu |
Tự tính với giả định lãi suất cố định suốt kỳ vay; thực tế lãi ưu đãi chỉ kéo dài 6–24 tháng rồi thả nổi. Nên thử với mức lãi sau ưu đãi (13–15%/năm) để kiểm tra khả năng trả.
Nếu mua để cho thuê, so tiền trả góp với tiền thuê thực tế: nhà 5x20 m cho thuê khoảng 27–37 triệu/tháng, nhà 7x20 m khoảng 50–65 triệu/tháng (xem nhà phố Vạn Phúc City cho thuê được bao nhiêu). Tiền thuê thường chỉ bù được một phần tiền lãi, nên dòng tiền cần đến từ thu nhập khác.
Bước 4: Dự trù thuế phí và chi phí phát sinh
| Khoản | Mức | Ví dụ nhà 20 tỷ |
|---|---|---|
| Lệ phí trước bạ (bên mua) | 0,5% giá tính lệ phí | Tối đa khoảng 100 triệu |
| Phí công chứng hợp đồng mua bán | Theo Thông tư 257/2016/TT-BTC | Khoảng 8,2 triệu + thù lao |
| Thuế TNCN | 2% giá chuyển nhượng, bên bán nộp theo luật | 400 triệu (nếu thỏa thuận bên mua chịu) |
| Phí thẩm định, đăng ký thế chấp, định giá | Theo ngân hàng, địa phương | Hỏi ngân hàng |
| Phí môi giới | Theo thỏa thuận | Hỏi trước khi xem nhà |
- Hoàn thiện, sửa chữa: nhà thô cần thêm chi phí hoàn thiện, có thể vài tỷ đồng; xem mua nhà thô hay hoàn thiện.
- Chi phí giữ nhà hằng năm: thuế đất, phí quản lý, bảo trì; xem chi phí giữ nhà phố mỗi năm.
- Quỹ dự phòng: nên giữ ít nhất 6 tháng tiền trả góp để phòng khi lãi suất tăng hoặc thu nhập gián đoạn.
Lộ trình chuẩn bị từ nay đến 2027
- Tháng 11–12/2026: chốt khung ngân sách, loại nhà; xin ngân hàng tư vấn hạn mức vay sơ bộ theo thu nhập.
- Quý I/2027: xem nhà, so sánh giá theo từng trục đường; định giá sơ bộ với ngân hàng cho căn ưng ý. Theo dõi các luật nhà đất mới được Quốc hội biểu quyết cuối tháng 11/2026.
- Khi chọn được căn: kiểm tra pháp lý, đặt cọc, công chứng, giải ngân và sang tên. Xem kiểm tra pháp lý trước khi đặt cọc và quy định nhà đất 2027.
Lưu ý: Bài viết là thông tin tham khảo tổng hợp từ tin rao, khảo sát lãi suất trên báo chí đến tháng 10/2026 và quy định hiện hành, không phải tư vấn tài chính. Lãi suất, hạn mức và điều kiện vay thay đổi theo từng ngân hàng và thời điểm.
Liên hệ tư vấn
Cần lập ngân sách, chọn căn nhà phố phù hợp khả năng tài chính và kết nối ngân hàng định giá tại Vạn Phúc City, hãy liên hệ:
Ms. Mỹ Nga – Chuyên viên tư vấn Vạn Phúc City
Hotline/Zalo: 0903.159.138
Website: kdtvanphuccity.vn
Nguồn tham khảo
- Thương Gia – Lãi suất cho vay mua nhà ngân hàng nào thấp nhất tháng 10/2026 (02/10/2026)
- FILI – Khảo sát lãi vay mua nhà 17 ngân hàng (21/9/2026)
- VietNamNet – Vay mua nhà năm 2026: lãi suất, điều kiện (05/02/2026)
- Báo Đầu tư – Ngân hàng Nhà nước kiểm soát tín dụng bất động sản năm 2026 (10/01/2026)
- Báo Nghệ An – Tháng 10/2026, 29 ngân hàng hạ lãi suất huy động
- LuatVietnam – Mức phí công chứng mới nhất
- Người Quan Sát – 5 loại thuế phí khi mua bán nhà đất năm 2026 (16/12/2025)
