

Tóm tắt nhanh
- Lãi vay mua nhà tháng 9–10/2026: ưu đãi phổ biến khoảng 8,5–11%/năm, cố định 6–24 tháng; sau đó thả nổi khoảng 13–15%/năm, có nơi ghi nhận 16–17%/năm.
- Tỷ lệ cho vay tối đa phổ biến 70–85% giá trị tài sản do ngân hàng định giá, thời hạn 20–40 năm.
- Ví dụ nhà phố 5x20 m giá chào bán 20 tỷ, vay 10 tỷ trong 20 năm: tháng đầu trả khoảng 121 triệu; khi lãi thả nổi lên 13,5% còn khoảng 149 triệu/tháng.
- Ngân hàng thường muốn tổng nợ phải trả hằng tháng dưới 40–50% thu nhập; nên tính theo lãi thả nổi, không theo lãi ưu đãi.
- Căn đã có sổ hồng có thể thế chấp chính căn đó; căn chưa có sổ khó vay hơn, cần hỏi ngân hàng trước khi đặt cọc.
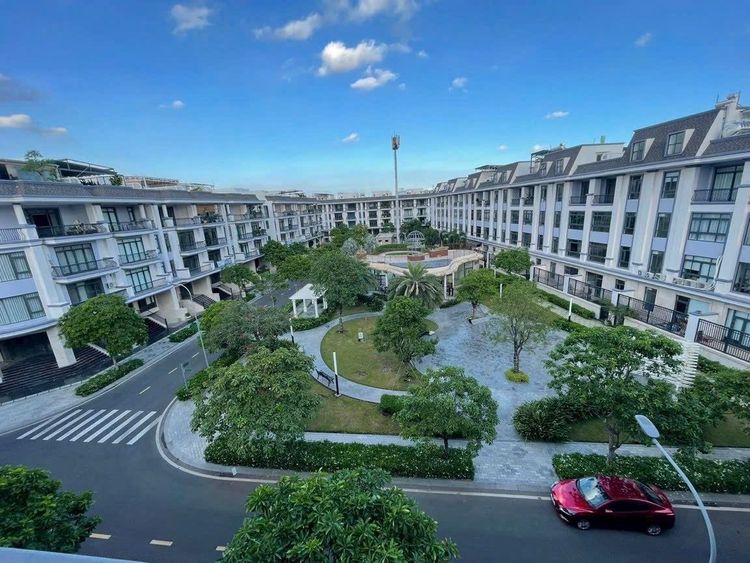
Bài dành cho người đang định vay ngân hàng để mua lại nhà phố, shophouse tại Vạn Phúc City, phường Hiệp Bình (trước đây là Hiệp Bình Phước, TP. Thủ Đức), TP.HCM. Bài tổng hợp mặt bằng lãi suất tháng 9–10/2026, tính thử khoản trả góp cho hai căn đang rao bán và chỉ ra các điểm cần hỏi ngân hàng. Bài không giới thiệu hay so sánh gói vay của ngân hàng cụ thể. Số liệu cập nhật đến ngày 13/10/2026.
Lãi suất vay mua nhà tháng 9–10/2026
Từ đầu năm 2026, lãi vay mua nhà tăng mạnh so với năm 2025. Theo VARS-IRE, lãi ưu đãi năm 2025 phổ biến khoảng 5,5–6,7%/năm; đến quý II/2026 đã tăng thêm khoảng 2–4 điểm phần trăm. Các khảo sát gần nhất cho thấy:
| Chỉ số | Mức ghi nhận | Nguồn, thời điểm |
|---|---|---|
| Lãi ưu đãi phổ biến | 8,5–11%/năm, thường chỉ 6–12 tháng đầu | Khảo sát 10 ngân hàng của VARS-IRE, quý II/2026 (Thanh Tra, 05/8/2026) |
| Lãi cố định 12–24 tháng, bình quân 11 ngân hàng | Khoảng 10,9%/năm | DKRA Consulting, tháng 8/2026 (Nhà Đầu Tư, 28/8/2026) |
| Lãi ưu đãi tại 17 ngân hàng | Từ 7% đến 13,2%/năm, cố định 3–36 tháng tùy gói | Vietstock, 21/9/2026 |
| Lãi sau ưu đãi (thả nổi) | Lãi cơ sở hoặc tham chiếu cộng biên độ khoảng 3,3–3,5%, thực trả khoảng 13–15%/năm | VARS-IRE (Thanh Tra, 05/8/2026) |
| Lãi thả nổi phổ biến hiện nay | Khoảng 16–17%/năm, tăng 4–5 điểm so với đầu năm | Dân trí, 29/9/2026; Thương Gia, 02/10/2026 |
Các khảo sát dùng phạm vi ngân hàng và cách tính khác nhau nên con số không trùng khớp. Điểm chung: giai đoạn ưu đãi ngắn, thường 6–24 tháng; một số gói cố định dài đến 60 tháng nhưng mức lãi khoảng 11,5%/năm, cao hơn ưu đãi ngắn hạn (Dân trí, 29/9/2026). Gói lãi thấp đôi khi đi kèm điều kiện mua bảo hiểm hoặc chỉ áp dụng cho dự án đã có giấy chứng nhận quyền sở hữu.
Với người vay, con số quan trọng nhất là lãi sau ưu đãi, vì đó là mức áp dụng cho phần lớn thời gian vay. Khi so sánh các gói, nên hỏi rõ: lãi ưu đãi bao nhiêu và trong bao lâu, lãi sau ưu đãi tính bằng lãi tham chiếu nào cộng biên độ bao nhiêu, phí trả nợ trước hạn ra sao.
Tỷ lệ cho vay tối đa và thời hạn vay
Theo bảng tổng hợp của Vietstock (21/9/2026), tỷ lệ cho vay tối đa ở đa số ngân hàng là 70–85%, một số gói lên 90–100%; thời hạn vay tối đa phổ biến 25–35 năm, có nơi đến 40–45 năm. Có ba điểm cần lưu ý:
- Tỷ lệ vay tính trên giá ngân hàng định giá, không phải giá mua. Ví dụ của VietNamNet (05/02/2026): căn mua 10 tỷ nhưng ngân hàng định giá 8 tỷ, vay 70% chỉ được 5,6 tỷ. Phần chênh lệch người mua phải tự có.
- Phí trả nợ trước hạn thường áp dụng trong vài năm đầu, ví dụ 1–2% số tiền trả trước (VietNamNet, 05/02/2026). Nếu định bán lại hoặc tất toán sớm, phải tính khoản này.
- Vay tối đa không có nghĩa là nên vay tối đa. Chuyên gia DKRA khuyên không vay quá 60% giá trị căn nhà (Thương Gia, 02/10/2026); chuyên gia CBRE khuyên chỉ nên vay 30–40% và ưu tiên gói cố định 2–3 năm đầu (Dân trí, 29/9/2026).
Ví dụ 1: nhà phố 5x20 m giá chào bán 20 tỷ
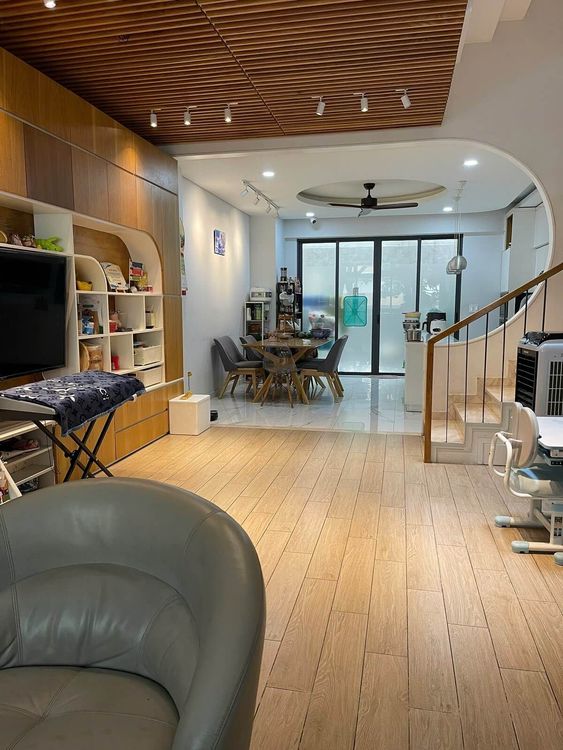
Căn dùng để tính là nhà phố 5x20 m đường số 11, phân khu Vạn Phúc 1: hầm và 4 tầng, hoàn thiện, sổ hồng đã hoàn công, giá chào bán 20 tỷ đồng (tin đã xác minh, cập nhật 10/2026).
Giả định: ngân hàng định giá bằng giá mua; vay 10 tỷ (50%), thời hạn 20 năm; trả gốc đều hằng tháng, lãi tính trên dư nợ giảm dần (cách tính phổ biến); lãi ưu đãi 9,5%/năm cố định 12 tháng đầu (nằm trong khoảng 8,5–11% nêu trên); từ tháng 13 thả nổi 13,5%/năm, kịch bản xấu 16%/năm.
| Giai đoạn | Lãi suất | Gốc + lãi phải trả/tháng |
|---|---|---|
| Tháng 1 (ưu đãi) | 9,5%/năm | Khoảng 120,8 triệu (gốc 41,7 triệu + lãi 79,2 triệu) |
| Tháng 13 (thả nổi) | 13,5%/năm | Khoảng 148,5 triệu |
| Tháng 13 (kịch bản xấu) | 16%/năm | Khoảng 168,3 triệu |
Tổng tiền lãi năm đầu khoảng 928 triệu đồng; năm thứ hai, nếu lãi 13,5%, khoảng 1,25 tỷ đồng. Như vậy, chỉ riêng việc hết ưu đãi đã làm khoản trả hằng tháng tăng khoảng 28 triệu đồng.
Tiền mặt cần chuẩn bị: 10 tỷ phần không vay, cộng lệ phí trước bạ 0,5% (100 triệu) và các phí khác. Cách tính đầy đủ thuế, phí và các bước sang tên có trong bài thủ tục mua nhà Vạn Phúc City và thuế phí 2026.
Thu nhập cần có: nếu ngân hàng muốn khoản trả nợ không quá 40% thu nhập, gia đình cần thu nhập khoảng 300 triệu đồng/tháng ở giai đoạn ưu đãi và khoảng 370 triệu đồng/tháng khi lãi lên 13,5%. Ở ngưỡng 50%, con số tương ứng khoảng 240 và 300 triệu đồng/tháng.
Tính nhanh cho khoản vay khác
Số tiền phải trả cho mỗi 1 tỷ đồng vay trong 20 năm (tháng đầu tiên áp dụng mức lãi đó):
| Lãi suất | Gốc đều, lãi trên dư nợ giảm dần | Trả đều mỗi tháng |
|---|---|---|
| 9,5%/năm | Khoảng 12,1 triệu | Khoảng 9,3 triệu |
| 11%/năm | Khoảng 13,3 triệu | Khoảng 10,3 triệu |
| 13,5%/năm | Khoảng 15,4 triệu | Khoảng 12,1 triệu |
| 16%/năm | Khoảng 17,5 triệu | Khoảng 13,9 triệu |
Cách trả đều mỗi tháng (gốc và lãi cộng lại bằng nhau) nhẹ hơn ở những năm đầu nhưng tổng tiền lãi cao hơn. Hỏi ngân hàng đang áp dụng cách nào trước khi so sánh.
Ví dụ 2: shophouse 5x20 m giá 25,8 tỷ (chưa có sổ)
Căn thứ hai là shophouse 5x20 m, 6 tầng, mặt tiền Nguyễn Thị Nhung: giá chào bán 28,5 tỷ, giá ưu đãi chủ nhà đưa ra 25,8 tỷ đồng; tin đã xác minh, ghi chưa có sổ hồng (cập nhật 10/2026).
Cùng giả định như ví dụ 1, vay 50% giá 25,8 tỷ là 12,9 tỷ trong 20 năm:
| Giai đoạn | Lãi suất | Gốc + lãi phải trả/tháng |
|---|---|---|
| Tháng 1 (ưu đãi) | 9,5%/năm | Khoảng 155,9 triệu |
| Tháng 13 (thả nổi) | 13,5%/năm | Khoảng 191,6 triệu |
| Tháng 13 (kịch bản xấu) | 16%/năm | Khoảng 217,2 triệu |
Thu nhập cần có ở ngưỡng 40% là khoảng 390 triệu đồng/tháng giai đoạn ưu đãi và khoảng 480 triệu đồng/tháng khi lãi 13,5%. Tiền thuê một shophouse 5x20 m mặt tiền Nguyễn Thị Nhung được rao khoảng 40 triệu đồng/tháng (Guland, 02/2026), chỉ bù được một phần nhỏ khoản trả nợ. Bảng dòng tiền chi tiết khi mua shophouse bằng vốn vay có trong bài phân tích dòng tiền và ROI shophouse Vạn Phúc City.
Vấn đề lớn hơn là pháp lý. Theo Luật Nhà ở 2023, nhà ở đem thế chấp phải có Giấy chứng nhận, trừ trường hợp thế chấp nhà ở hình thành trong tương lai theo Điều 183, 184. Căn đã xây xong nhưng chưa có sổ không nằm gọn trong trường hợp nào, nên khả năng vay phụ thuộc chính sách từng ngân hàng và xác nhận của chủ đầu tư. Thường gặp hai hướng: thế chấp một tài sản khác đã có sổ, hoặc ngân hàng nhận thế chấp quyền tài sản theo hợp đồng mua bán nếu có liên kết với dự án. Cần có văn bản trả lời của ngân hàng trước khi đặt cọc. Xem thêm bài pháp lý shophouse Vạn Phúc City: sổ hồng và thời hạn sở hữu.
Điều kiện thu nhập để được duyệt vay
Theo Điều 7 Thông tư 39/2016/TT-NHNN, ngân hàng chỉ cho vay khi khách hàng có phương án sử dụng vốn khả thi và có khả năng tài chính để trả nợ. Cách đo phổ biến là tỷ lệ nợ trên thu nhập (DTI): tổng các khoản phải trả mỗi tháng (kể cả khoản vay mới, trả góp xe, vay tiêu dùng, thẻ tín dụng) chia cho tổng thu nhập hằng tháng.
- Dưới 36%: hồ sơ dễ được duyệt.
- Từ 36% đến 49%: ngân hàng xem xét thêm tài sản, lịch sử tín dụng, độ ổn định thu nhập.
- Từ 50% trở lên: rủi ro cao, dễ bị từ chối.
Các ngưỡng trên lấy từ cẩm nang của một ngân hàng thương mại (18/7/2025). Không có mức trần DTI chung do Nhà nước quy định, mỗi ngân hàng tự đặt mức riêng. Một số lưu ý khi tự đánh giá:
- Tính DTI theo lãi sau ưu đãi (13–15%/năm), không theo lãi năm đầu.
- Thu nhập phải chứng minh được: lương chuyển khoản, sao kê tài khoản, giấy tờ kinh doanh, hợp đồng cho thuê tài sản. Thu nhập tiền mặt không có chứng từ thường không được tính đủ.
- Lịch sử tín dụng (CIC) phải sạch; nợ quá hạn dù nhỏ cũng có thể làm hồ sơ bị từ chối.
- Nên để dành quỹ dự phòng khoảng 6 tháng tiền trả nợ cho trường hợp thu nhập giảm hoặc nhà cho thuê bị trống.
Hồ sơ vay mua nhà thường gồm những gì?
| Nhóm hồ sơ | Giấy tờ thường yêu cầu |
|---|---|
| Nhân thân | Căn cước của người vay và vợ/chồng; giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân |
| Thu nhập | Hợp đồng lao động, sao kê lương 3–6 tháng; với chủ doanh nghiệp, hộ kinh doanh: giấy đăng ký, báo cáo thuế; hợp đồng cho thuê nhà nếu có |
| Mục đích vay | Hợp đồng đặt cọc hoặc thỏa thuận mua bán, giấy đề nghị vay, phương án trả nợ |
| Tài sản bảo đảm | Bản sao Giấy chứng nhận của căn mua (hoặc tài sản khác đem thế chấp), giấy tờ hoàn công nếu có |
Danh mục cụ thể khác nhau giữa các ngân hàng; nên xin danh sách bằng văn bản ngay từ buổi tư vấn đầu tiên.
Thế chấp chính căn nhà đã có sổ: trình tự thường gặp
Phần lớn nhà phố Vạn Phúc City đang rao bán đã có sổ hồng. Khi đó người mua có thể dùng chính căn nhà đang mua làm tài sản thế chấp. Trình tự thường gặp:
- Hỏi ngân hàng trước khi đặt cọc: gửi thông tin căn, xin ước tính giá định giá và số tiền có thể vay.
- Đặt cọc có điều kiện: ghi trong hợp đồng cọc thời hạn thanh toán và cách xử lý tiền cọc nếu ngân hàng không duyệt hoặc duyệt thấp hơn dự kiến.
- Ngân hàng thẩm định căn nhà, thu nhập và ra thông báo phê duyệt.
- Công chứng hợp đồng chuyển nhượng và hợp đồng thế chấp. Hợp đồng thế chấp nhà ở bắt buộc công chứng hoặc chứng thực (khoản 1 Điều 164 Luật Nhà ở 2023).
- Sang tên và đăng ký thế chấp tại văn phòng đăng ký đất đai; ngân hàng giữ bản gốc sổ.
- Giải ngân cho bên bán theo cam kết của ngân hàng, thường sau khi đăng ký thế chấp xong hoặc theo cơ chế bảo lãnh thanh toán do ngân hàng quy định.
Nếu căn đang thế chấp tại ngân hàng của người bán, cần thống nhất trước cách giải chấp: ai trả nợ, trả bằng tiền nào, khi nào ngân hàng trả sổ. Một số ngân hàng có quy trình nhận chuyển khoản vay hoặc cho vay để người bán tất toán; hỏi rõ phí và thời gian.
Mua nhà ở xã hội: dùng gói vay riêng
Nếu đủ điều kiện mua nhà ở xã hội HUD Thủ Đức trong khu, người mua được vay theo chương trình riêng với lãi thấp hơn nhiều so với vay thương mại. Mức lãi, tỷ lệ vay và ví dụ trả góp xem tại bài giá nhà ở xã hội HUD Thủ Đức và cách vay mua.
Lưu ý: các khoản trả góp trong bài là ước tính theo giả định nêu rõ, không phải báo giá của ngân hàng. Lãi suất thay đổi theo thời điểm và hồ sơ; số liệu cập nhật đến ngày 13/10/2026.
Liên hệ tư vấn
Anh/chị đang xem một căn cụ thể và muốn tính khoản vay, vốn tự có, khả năng trả nợ theo nhiều kịch bản lãi suất, hãy gửi thông tin căn để được hỗ trợ.
Ms. Mỹ Nga – Chuyên viên tư vấn Vạn Phúc City
Hotline/Zalo: 0903.159.138
Website: kdtvanphuccity.vn
Nguồn tham khảo
- Báo Thanh Tra – Lãi suất vay mua nhà lên 13–15%/năm, áp lực thanh khoản hiện rõ (05/8/2026)
- Nhà Đầu Tư – Lãi suất vay mua nhà bình quân đã vượt 10%/năm (28/8/2026)
- Vietstock – Lãi vay mua nhà trên 10%/năm, giảm lãi có đủ để người dân mua nhà? (21/9/2026)
- Dân trí – Ngân hàng đua hạ lãi vay mua nhà, người đầu tư vẫn sợ "bẫy" thả nổi (29/9/2026)
- Thương Gia – Lãi suất cho vay mua nhà tháng 10/2026 (02/10/2026)
- VietNamNet – Vay mua nhà năm 2026: lãi suất cao, điều kiện còn ngặt nghèo hơn (05/02/2026)
- Cẩm nang ngân hàng – DTI là gì, ngưỡng DTI thường được chấp nhận (18/7/2025)
- ACC – Điều 7 Thông tư 39/2016/TT-NHNN về điều kiện vay vốn
- Tạp chí Tòa án – Thế chấp nhà ở theo Điều 164, 183, 184 Luật Nhà ở 2023 (04/9/2026)
- Guland – Tin cho thuê nhà Vạn Phúc City tháng 02/2026
