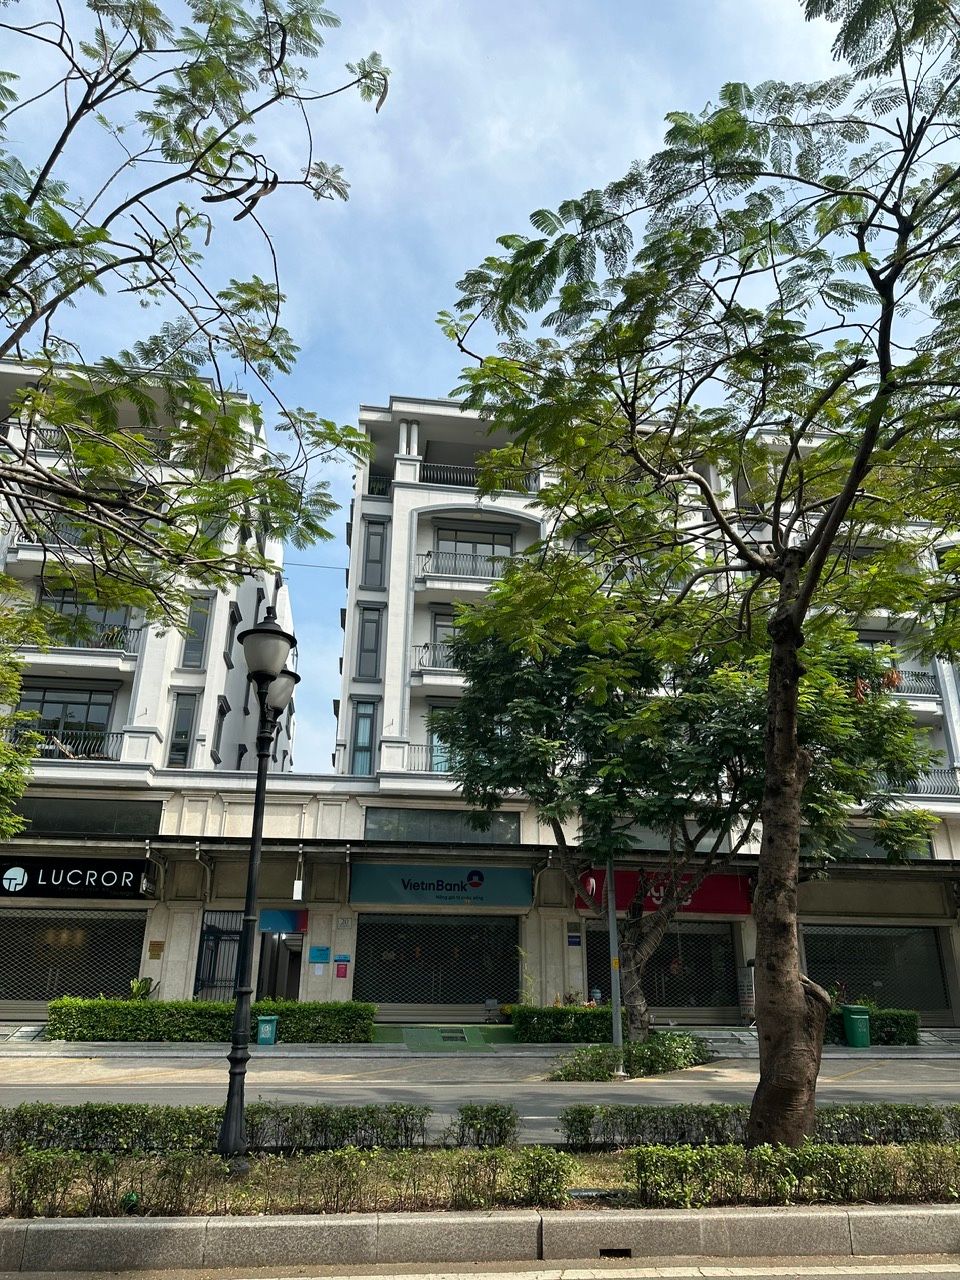
Bài dành cho chủ nhà phố, shophouse tại Vạn Phúc City (phường Hiệp Bình, TP.HCM) đang cho thuê hoặc định mua để cho thuê, muốn biết năm 2026 mình có phải nộp thuế không, nộp bao nhiêu và cần khai báo gì. Các ví dụ dùng mức giá thuê thực tế trong khu đô thị.
Tóm tắt nhanh
- Theo Cục Thuế (12/6/2026), cá nhân có tổng doanh thu cho thuê bất động sản từ 1 tỷ đồng/năm trở xuống không chịu thuế GTGT và không nộp thuế TNCN. Nhiều bài viết đầu năm 2026 vẫn ghi mốc 500 triệu đồng, mốc này đã được nâng.
- Trên 1 tỷ đồng/năm: thuế GTGT 5% tính trên toàn bộ doanh thu, thuế TNCN 5% tính trên phần vượt 1 tỷ đồng.
- Phần lớn nhà phố cho thuê trong Vạn Phúc City (khoảng 27–65 triệu đồng/tháng) nằm dưới ngưỡng. Căn góc lớn khoảng 100 triệu đồng/tháng hoặc chủ có nhiều căn thì dễ vượt.
- Dù không phải nộp thuế, chủ nhà vẫn phải thông báo doanh thu (mẫu 01/BĐS) qua eTax Mobile, chậm nhất ngày 31/01 năm sau.
Ngưỡng 1 tỷ đồng/năm áp dụng thế nào?
Ngày 12/6/2026, Cục Thuế cho biết theo Nghị định 141/2026/NĐ-CP (sửa đổi Nghị định 68/2026/NĐ-CP), cá nhân cho thuê bất động sản có tổng doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc diện chịu thuế GTGT và không phải nộp thuế TNCN cho hoạt động này. Ba điểm hay bị hiểu sai:
- Tính theo người, không theo căn. Ngưỡng 1 tỷ đồng là tổng tiền thuê của tất cả hợp đồng cho thuê bất động sản của một cá nhân trong năm. Hai căn, mỗi căn 600 triệu đồng/năm, cộng lại là 1,2 tỷ đồng và đã vượt ngưỡng.
- Tính theo năm dương lịch. Doanh thu là tiền thuê phát sinh trong năm. Căn bắt đầu cho thuê giữa năm chỉ tính số tháng cho thuê trong năm đó.
- Không áp dụng cho kinh doanh lưu trú. Cho thuê theo ngày, homestay, căn hộ dịch vụ kiểu khách sạn có quy định thuế riêng, không dùng cách tính trong bài này.
Vượt 1 tỷ đồng thì nộp bao nhiêu?
Khi tổng doanh thu cho thuê vượt 1 tỷ đồng/năm, hai loại thuế được tính khác nhau:
- Thuế GTGT = 5% × toàn bộ doanh thu cho thuê trong năm.
- Thuế TNCN = 5% × (doanh thu − 1 tỷ đồng).
Vì thuế GTGT tính trên toàn bộ doanh thu, số thuế tăng đột ngột ngay khi vượt mốc. Doanh thu 1 tỷ đồng nộp 0 đồng, còn doanh thu 1,05 tỷ đồng đã nộp khoảng 55 triệu đồng.
Ví dụ với giá thuê thực tế tại Vạn Phúc City
Giá thuê lấy từ các bài nhà phố Vạn Phúc City cho thuê được bao nhiêu và giá thuê shophouse Vạn Phúc City (cập nhật 10/2026), giả định cho thuê đủ 12 tháng.
| Trường hợp | Doanh thu/năm | Thuế phải nộp |
|---|---|---|
| Nhà phố 5x20 m hoàn thiện, 35 triệu/tháng | 420 triệu | 0 đồng, chỉ thông báo doanh thu |
| Nhà phố 7x20 m đường 37, 55 triệu/tháng | 660 triệu | 0 đồng, chỉ thông báo doanh thu |
| Shophouse 7x20 m Nguyễn Thị Nhung, 80 triệu/tháng | 960 triệu | 0 đồng, nhưng tăng giá thuê là dễ vượt ngưỡng |
| Căn góc 13x22 m, 100 triệu/tháng | 1,2 tỷ | GTGT 60 triệu + TNCN 10 triệu = 70 triệu |
| Một chủ có 2 căn: 65 + 35 triệu/tháng | 1,2 tỷ (cộng chung) | GTGT 60 triệu + TNCN 10 triệu = 70 triệu |
| Căn góc 100 triệu/tháng, bắt đầu thuê từ tháng 5 | 800 triệu (8 tháng) | 0 đồng trong năm đầu; năm sau đủ 12 tháng thì vượt ngưỡng |
Số thuế ở bảng là tính nhanh theo công thức trên, chưa xét các khoản thu thêm ngoài tiền thuê (nếu chủ nhà giữ lại) hay khoản giảm trừ đặc thù. Khi tính tỷ suất cho thuê, nên trừ cả khoản thuế này, như hướng dẫn trong bài phân tích dòng tiền shophouse.
Không phải nộp thuế vẫn phải khai gì?
Từ năm 2026, người cho thuê áp dụng cơ chế tự khai, tự nộp. Kể cả khi doanh thu dưới 1 tỷ đồng, chủ nhà vẫn phải:
- Thông báo doanh thu cho thuê trong năm theo mẫu 01/BĐS (Thông tư 50/2026/TT-BTC). Có từ 2 bất động sản cho thuê trở lên thì lập thêm bảng kê mẫu 01/BK-BĐS.
- Thông báo số tài khoản ngân hàng hoặc ví điện tử dùng để nhận tiền thuê, ghi ngay trên mẫu 01/BĐS. Chỉ khai một lần nếu chưa từng báo cho cơ quan thuế.
- Nộp đúng hạn: chọn thông báo 1 lần/năm (chậm nhất 31/01 năm sau) hoặc 2 lần/năm (chậm nhất 31/7 của năm và 31/01 năm sau). Với doanh thu năm 2026, hạn chót là 31/01/2027.
Hồ sơ nộp điện tử qua ứng dụng eTax Mobile hoặc cổng dịch vụ thuế của Cục Thuế. Nơi nhận là cơ quan thuế quản lý nơi có nhà cho thuê; người có nhà cho thuê ở nhiều địa phương được chọn một cơ quan thuế để thông báo. Người cao tuổi, người khuyết tật không giao dịch điện tử được có thể nộp trực tiếp tại Trung tâm phục vụ hành chính công phường.
Cần ghi gì trong hợp đồng thuê để tránh tranh chấp?
- Giá thuê đã gồm thuế hay chưa. Với căn gần hoặc trên ngưỡng 1 tỷ đồng, 5–6% doanh thu là khoản đáng kể. Nên ghi rõ giá là giá chủ nhà thực nhận (đã trừ thuế) hay giá trước thuế.
- Ai kê khai, nộp thuế. Người thuê là doanh nghiệp đôi khi đề nghị khai, nộp thay. Nếu thỏa thuận như vậy, ghi rõ trong hợp đồng và xác nhận cách làm với cơ quan thuế.
- Chứng từ. Doanh nghiệp thuê văn phòng, mặt bằng thường cần chứng từ để hạch toán chi phí. Nên thống nhất trước loại chứng từ chủ nhà cung cấp.
- Điều chỉnh khi chính sách thay đổi. Ngưỡng thuế đã thay đổi ngay trong năm 2026, nên thêm điều khoản xử lý khi quy định thuế thay đổi.
Các điều khoản khác (đặt cọc, bàn giao hiện trạng, sửa chữa) có trong bài thuê nhà Vạn Phúc City 2026.
Lưu ý khi mua nhà để cho thuê
- Nếu bạn đã có nhà cho thuê ở nơi khác, cộng cả doanh thu đó vào. Căn mua thêm ở Vạn Phúc City có thể làm tổng doanh thu vượt 1 tỷ đồng.
- Nhà mua chung, đứng tên nhiều người: cách xác định doanh thu của từng người nên hỏi cơ quan thuế trước khi ký hợp đồng thuê.
- Khi so sánh các căn, dùng tỷ suất sau thuế. Căn góc thuê 100 triệu/tháng nộp khoảng 70 triệu đồng thuế/năm, thực nhận khoảng 1,13 tỷ đồng.
Lưu ý: Bài viết là thông tin tham khảo tổng hợp từ thông báo của Cục Thuế và báo chí đến ngày 19/10/2026, không phải tư vấn thuế. Trường hợp cụ thể (đồng sở hữu, vừa kinh doanh vừa cho thuê, hợp đồng ký từ trước năm 2026) nên hỏi cơ quan thuế quản lý hoặc người làm dịch vụ thuế.
Liên hệ tư vấn
Cần ước tính giá thuê và dòng tiền sau thuế cho căn nhà phố, shophouse bạn đang có hoặc định mua tại Vạn Phúc City, hãy liên hệ:
Ms. Mỹ Nga – Chuyên viên tư vấn Vạn Phúc City
Hotline/Zalo: 0903.159.138
Website: kdtvanphuccity.vn
Nguồn tham khảo
- Thời báo Tài chính Việt Nam – Doanh thu cho thuê bất động sản dưới 1 tỷ đồng/năm, cá nhân không phải nộp thuế (12/6/2026)
- VietnamPlus – Cho thuê bất động sản dưới 1 tỷ đồng một năm vẫn phải thông báo doanh thu (12/6/2026)
- Người Quan Sát – Cho thuê nhà trên 1 tỷ đồng/năm: mức thuế GTGT và thuế TNCN phải nộp (17/8/2026)